TechTalkThai ศูนย์รวมข่าว Enterprise IT ออนไลน์แห่งแรกในประเทศไทย






รู้ทันเทคโนโลยีชำระเงิน! พาทำความรู้จัก Payment Gateway พร้อมเจาะลึกข้อดี สรุปประเภท และส่อง 3 ผู้ให้บริการยอดฮิตที่ช่วยให้ร้านค้าจัดการระบบรับเงินได้มือโปร
Payment Gateway คืออะไร? สรุปข้อมูลสำคัญที่ธุรกิจออนไลน์ต้องรู้
ในยุคที่การซื้อขายเกิดขึ้นบนโลกออนไลน์ตลอด 24 ชั่วโมง การทำความเข้าใจระบบโครงสร้างพื้นฐานอย่างช่องทางการรับชำระเงิน ถือเป็นหัวใจสำคัญที่คนทำธุรกิจต้องศึกษา หนึ่งในคำศัพท์ที่คนทำธุรกิจอีคอมเมิร์ซต้องเคยได้ยินคือคำว่า Payment Gateway บทความนี้จะพาไปเจาะลึกแบบเข้าใจง่ายว่าระบบนี้คืออะไร มีความสำคัญอย่างไรต่อการเติบโตของธุรกิจ และมีรูปแบบไหนบ้างที่นิยมใช้งานในปัจจุบัน
ทำความรู้จักกับ Payment Gateway
Payment Gateway ทำหน้าที่เป็น “ตัวกลาง” ที่คอยประสานงานระหว่างเว็บไซต์หรือแอปพลิเคชันของร้านค้ากับสถาบันการเงิน เมื่อลูกค้ากดชำระเงิน ระบบจะรับข้อมูลทางการเงินมาทำการเข้ารหัสเพื่อปกป้องข้อมูลขั้นสูงสุด แล้วส่งตรงไปยังธนาคารเพื่อตรวจสอบและขออนุมัติ ทันทีที่ธนาคารยืนยันผล ระบบก็จะแจ้งสถานะกลับมาให้ร้านค้าทราบภายในเวลาเพียงไม่กี่วินาที กระบวนการทั้งหมดนี้ช่วยให้ทุกการรับจ่ายเงินบนโลกออนไลน์เป็นไปอย่างราบรื่น รวดเร็ว และปลอดภัยอย่างสมบูรณ์แบบ
ทำไมธุรกิจออนไลน์ถึงควรใช้ระบบ Payment Gateway?
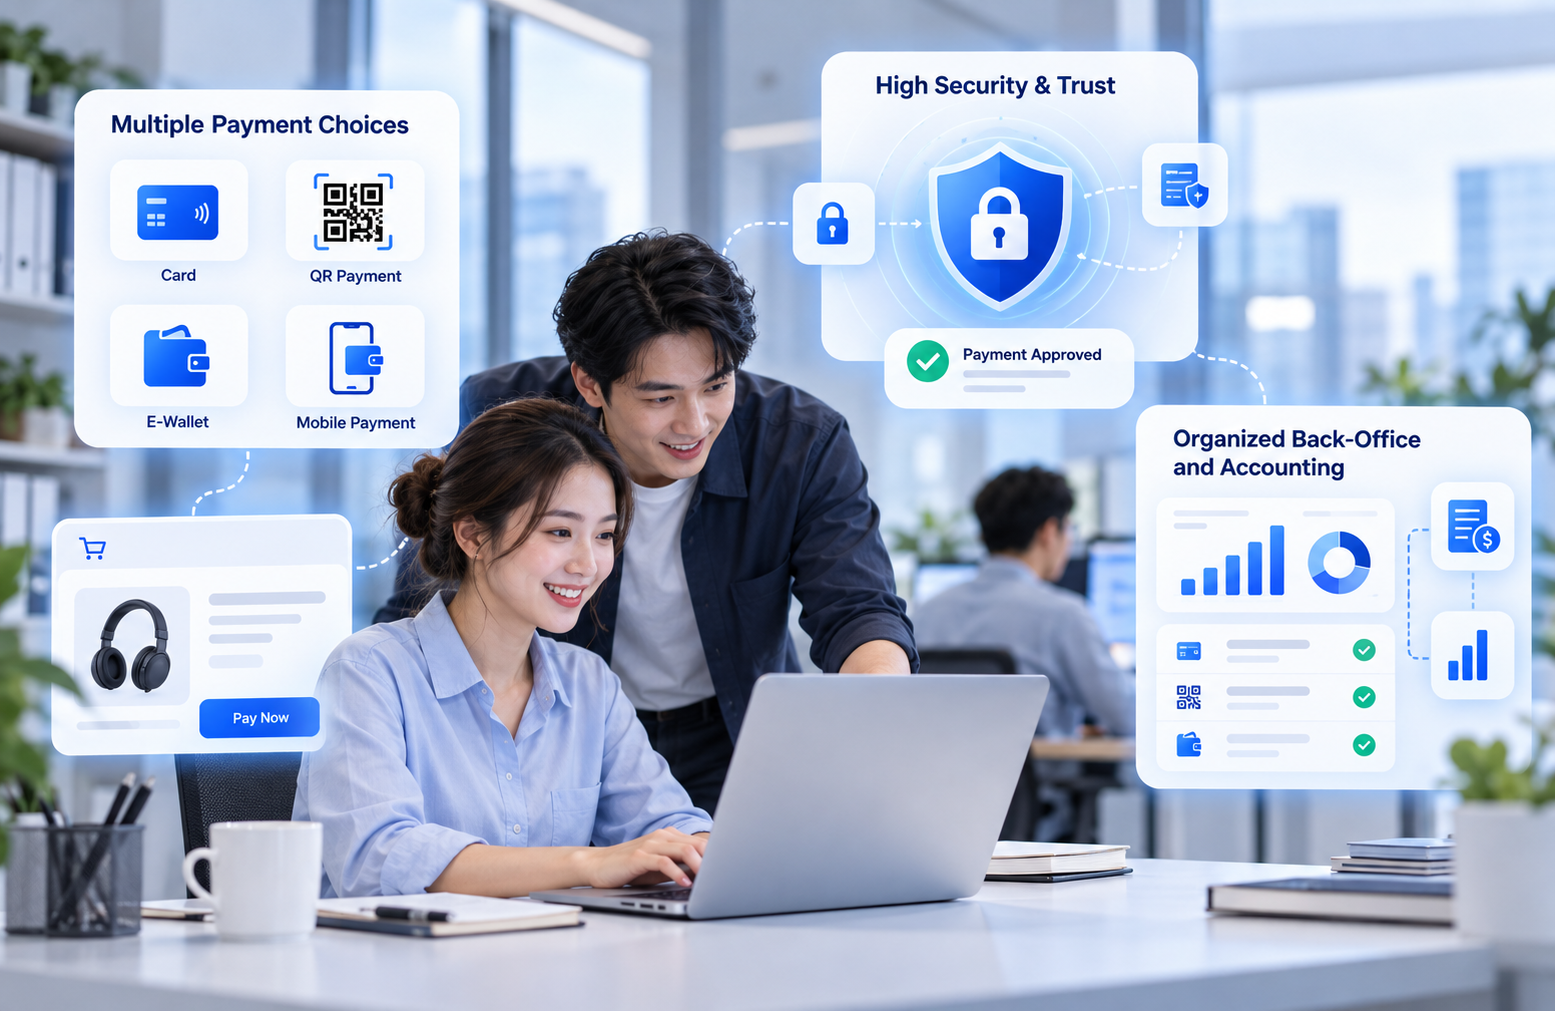
การขายของออนไลน์ในปัจจุบันแข่งขันกันที่ความรวดเร็วและประสบการณ์ของลูกค้า การมีสินค้าที่ตอบโจทย์อาจยังไม่พอ เพราะความสะดวกในการจ่ายเงินคือจุดตัดสินใจสำคัญที่ทำให้ลูกค้ากดสั่งซื้อหรือทิ้งตะกร้า การนำระบบรับชำระเงินออนไลน์เข้ามาใช้จึงมอบประโยชน์ให้กับธุรกิจในหลายมิติ ดังนี้
เพิ่มทางเลือกที่หลากหลายให้ผู้บริโภค
ระบบนี้ตอบรับกับพฤติกรรมสังคมไร้เงินสด ด้วยการรองรับช่องทางชำระเงินที่ครอบคลุม ทั้งบัตรเครดิต บัตรเดบิต คิวอาร์โค้ดพร้อมเพย์ และ e-Wallet ช่วยลดข้อจำกัดในการชำระเงินและมอบความสะดวกสบายให้ลูกค้าได้อย่างเต็มที่
ยกระดับมาตรฐานความปลอดภัยของข้อมูล
ระบบรับชำระเงินที่ได้มาตรฐานจะมีการเข้ารหัสข้อมูล (Data Encryption) ระดับสูง และผ่านมาตรฐานความปลอดภัยระดับสากลอย่าง PCI DSS เพื่อปกป้องข้อมูลบัตรเครดิตของลูกค้าไม่ให้รั่วไหล ซึ่งช่วยสร้างความมั่นใจให้ผู้ซื้อได้อย่างมหาศาล
จัดการระบบหลังบ้านและบัญชีได้เป็นระบบ
การใช้ Payment Gateway ช่วยลดปัญหาการตรวจสอบสลิปปลอมหรือยอดเงินตกหล่น เพราะข้อมูลการทำธุรกรรมจะถูกบันทึกและเปลี่ยนสถานะคำสั่งซื้ออัตโนมัติ ช่วยให้ทีมบัญชีทำงานง่ายขึ้น สามารถตรวจสอบกระแสเงินสดได้อย่างแม่นยำ
ระบบ Payment Gateway แบ่งออกเป็นกี่ประเภท?
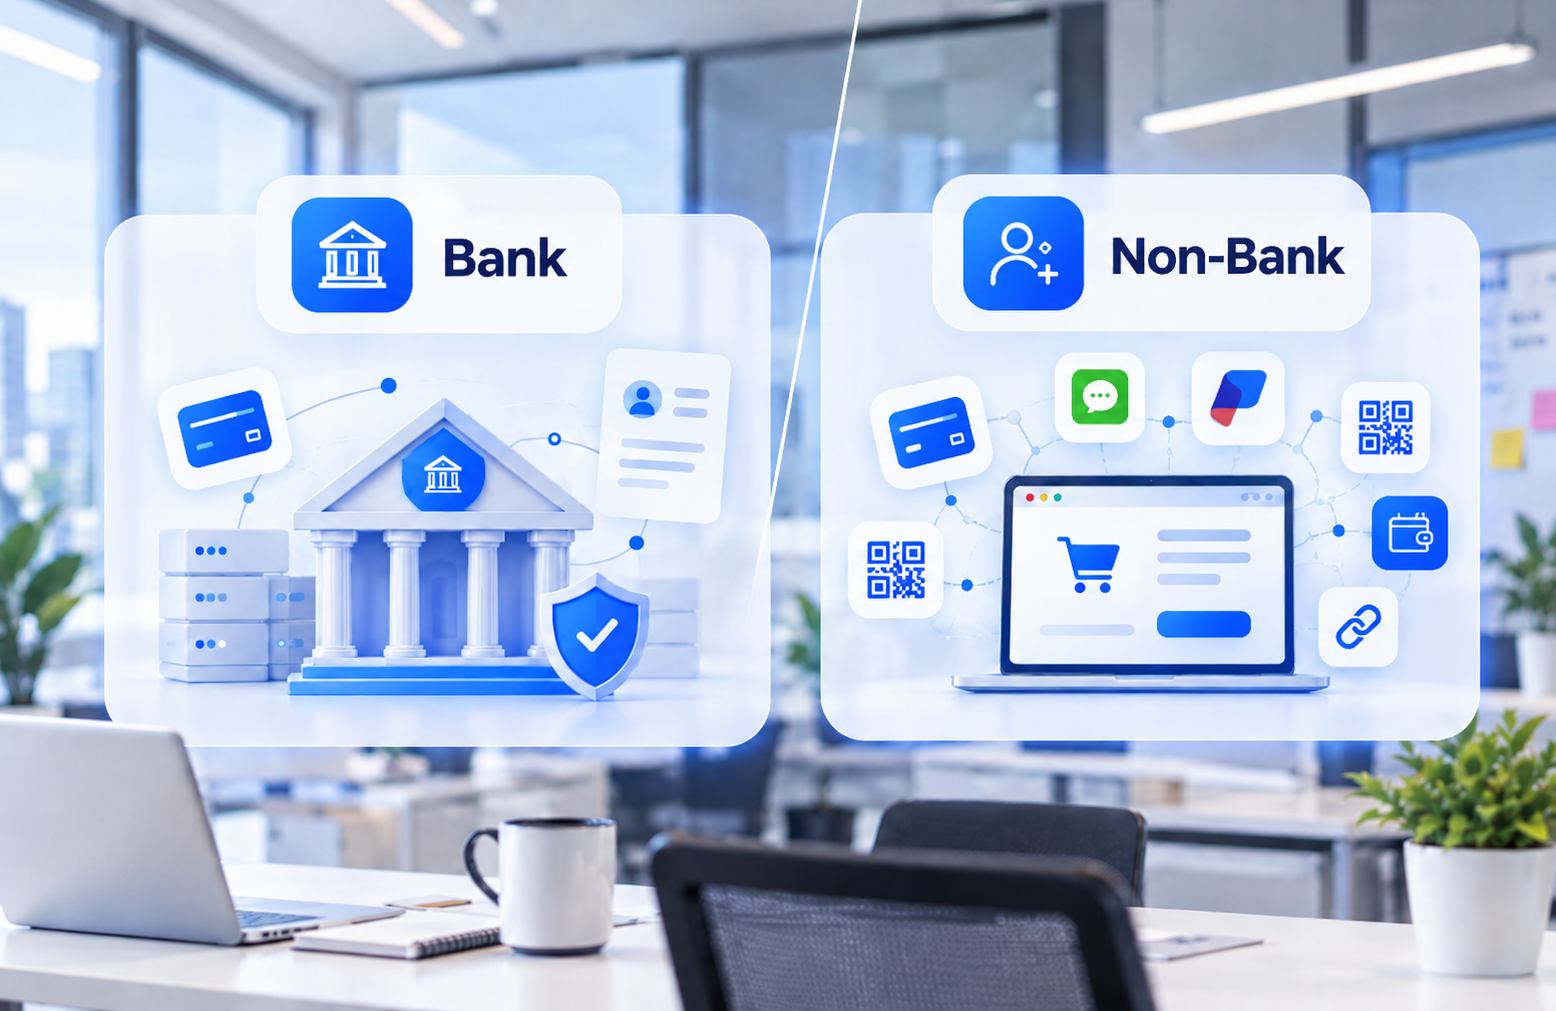
ผู้ให้บริการระบบรับชำระเงิน หรือ Payment Gateway ในไทยจะแบ่งเป็น 2 กลุ่มหลัก ๆ ดังนี้
1. ประเภทเชื่อมต่อกับธนาคารโดยตรง (Bank)
ระบบที่พัฒนาโดยธนาคารพาณิชย์ มีจุดแข็งเรื่องความน่าเชื่อถือสูง แต่มีเงื่อนไขการสมัครค่อนข้างเข้มงวด ต้องจดทะเบียนนิติบุคคล มีประวัติการเดินบัญชีที่ชัดเจน และมักจะมีการเรียกเก็บเงินฝากค้ำประกันในการเปิดใช้งาน
2. ประเภทผู้ให้บริการตัวกลาง (Non-Bank)
ระบบที่พัฒนาโดยบริษัทด้านเทคโนโลยีการเงิน (FinTech) มีความยืดหยุ่นสูง สมัครง่าย ขั้นตอนไม่ซับซ้อน ไม่ต้องมีเงินฝากค้ำประกัน และมักจะรองรับการเชื่อมต่อกับแพลตฟอร์มอีคอมเมิร์ซต่าง ๆ ได้หลากหลายและครอบคลุมมากกว่า
ตัวอย่าง 3 ผู้ให้บริการ Payment Gateway ที่น่าสนใจ
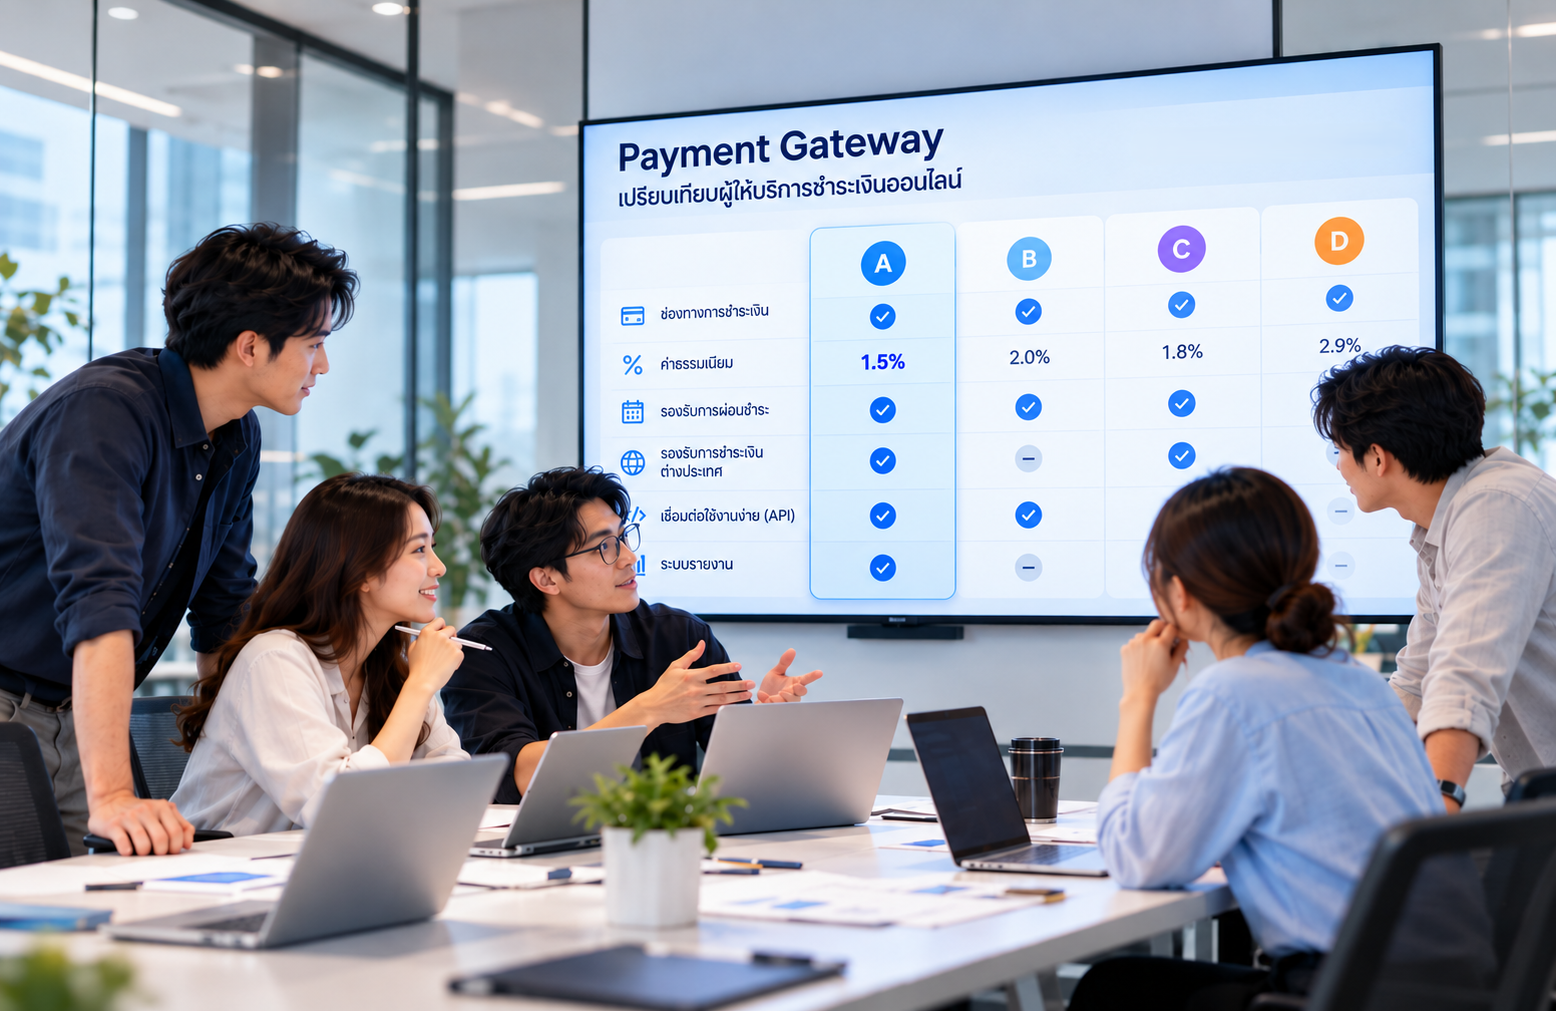
เพื่อให้เห็นภาพความแตกต่างของระบบแต่ละประเภท ลองมาดูตัวอย่างผู้ให้บริการในตลาดที่ได้รับความนิยมและตอบโจทย์ธุรกิจในมิติที่ต่างกัน
1. SCB Payment Gateway (ธนาคารไทยพาณิชย์)
ตัวอย่างของผู้ให้บริการประเภท Bank ที่เหมาะกับธุรกิจซึ่งต้องการเชื่อมโยงธุรกรรมเข้ากับสถาบันการเงินโดยตรง บริการนี้โดดเด่นเรื่องความน่าเชื่อถือและความสามารถในการจัดการกระแสเงินสด โดยมีระบบสรุปยอดอัตโนมัติ (Auto-settlement) ที่ยอดเงินจะโอนเข้าบัญชีร้านค้าในเวลา 03:00 น. ของวันถัดไป โดยระบบรองรับทั้งบัตรเครดิตแบรนด์ดังระดับโลก และกระเป๋าเงินดิจิทัลยอดฮิตอย่าง Alipay และ WeChat Pay ถือเป็นทางเลือกที่ตอบโจทย์กลุ่มนิติบุคคลที่จดทะเบียนในไทยและมีบัญชีของธนาคารไทยพาณิชย์อยู่แล้ว
2. Payso (Pay Solutions)
ผู้ให้บริการระบบรับชำระเงินประเภท Non-Bank สัญชาติไทย ที่มีความยืดหยุ่นสูง สามารถ Customize Payment Solution ให้เหมาะกับรูปแบบของแต่ละธุรกิจ และโดดเด่นด้านการเชื่อมต่อระบบ ไม่ว่าธุรกิจจะมีเว็บไซต์ แอปพลิเคชัน หรือใช้แพลตฟอร์มสำเร็จรูปอย่าง WooCommerce ก็สามารถเชื่อมต่อและเริ่มใช้งานได้สะดวก หรือหากต้องการพัฒนาระบบชำระเงินในรูปแบบของตัวเอง ก็มี API รองรับอย่างครอบคลุม รวมถึงมี Partner Ecosystem ที่พร้อมเชื่อมต่อกับระบบบัญชี POS หรือ MarTech ที่ร้านค้าใช้อยู่แล้วได้อย่างราบรื่น
นอกจากนี้ Payso ยังมีฟังก์ชันที่ช่วยยกระดับประสบการณ์ชำระเงินของลูกค้าให้สะดวกยิ่งขึ้น เช่น
- ระบบจดจำข้อมูลบัตรอย่างปลอดภัย (Tokenizer): ช่วยให้ลูกค้าที่เคยซื้อของแล้ว กดจ่ายเงินครั้งถัดไปได้ทันทีโดยไม่ต้องเสียเวลากรอบเลขบัตรซ้ำ
- ระบบตัดเงินอัตโนมัติตามรอบ (Recurring): เหมาะกับธุรกิจขายสินค้าหรือบริการแบบรายเดือน ช่วยลดภาระทีมงานในการคอยติดตามทวงยอด
- เครื่องรูดบัตร EDC แบบ All-in-One: รองรับการรับเงินหน้าร้านที่สามารถผ่อนชำระได้ทุกธนาคารในเครื่องเดียว ช่วยให้เจ้าของธุรกิจบริหารจัดการยอดขายทั้งออนไลน์และออฟไลน์ได้ครบจบในที่เดียว
3. PayPal
ตัวอย่างของระบบรับชำระเงินออนไลน์ระดับสากลที่มีฐานผู้ใช้งานทั่วโลก เหมาะสมอย่างยิ่งสำหรับธุรกิจที่ต้องการขยายตลาดไปต่างประเทศ เพราะรองรับการชำระเงินกว่า 200 ตลาดและรองรับหลากหลายสกุลเงิน
จุดแข็งของ PayPal คือมีระบบความปลอดภัยที่ลูกค้าต่างชาติคุ้นเคยและให้ความไว้วางใจ โดยร้านค้าจะไม่เห็นข้อมูลบัตรเครดิตของผู้ซื้อโดยตรง นอกจากนี้ยังสามารถสมัครใช้งานได้ง่ายโดยไม่ต้องใช้เงินฝากค้ำประกันในการเปิดบัญชีร้านค้า
สรุปบทความ
Payment Gateway คือโครงสร้างพื้นฐานที่ช่วยอำนวยความสะดวกในการทำธุรกิจยุคดิจิทัล การเลือกใช้ระบบใดนั้นควรพิจารณาจากรูปแบบการทำงานขององค์กรเป็นหลัก หากเน้นการขยายตลาดต่างประเทศอาจมองไประบบสากลอย่าง PayPal หากเป็นองค์กรที่ต้องการผูกระบบการเงินกับธนาคารโดยตรงระบบแบบ Bank อย่าง SCB ก็เป็นทางเลือกที่มั่นคง แต่หากต้องการระบบที่มีความยืดหยุ่นสูง เชื่อมต่อ API ได้ง่าย มี Partner Ecosystem สนับสนุน และครอบคลุมตั้งแต่ออนไลน์ไปจนถึงเครื่องรูดบัตรหน้าร้าน การเลือกระบบ Non-Bank อย่าง Payso ก็ถือเป็นทางเลือกที่ช่วยลดความซับซ้อนและรองรับการเติบโตได้เป็นอย่างดี
คำถามที่พบบ่อย (FAQ) เกี่ยวกับ Payment Gateway
1. ค่าธรรมเนียมของ Payment Gateway คิดอย่างไร?
โครงสร้างค่าใช้จ่ายมักประกอบด้วย ค่าธรรมเนียมต่อรายการ (MDR) ซึ่งคิดเป็นเปอร์เซ็นต์จากยอดขาย บางแห่งอาจมีค่าแรกเข้า (Setup Fee) หรือค่าบริการรายเดือนเพิ่มเติม จึงควรศึกษาเงื่อนไขและเปรียบเทียบอัตราค่าธรรมเนียมของผู้ให้บริการแต่ละรายอย่างละเอียดก่อนตัดสินใจ
2. บุคคลธรรมดาสามารถใช้งานระบบนี้ได้หรือไม่?
สามารถใช้งานได้ โดยเฉพาะเมื่อเลือกใช้บริการผ่านผู้ให้บริการแบบตัวกลาง (Non-Bank) ซึ่งมักจะเปิดโอกาสให้บุคคลธรรมดาหรือธุรกิจขนาดเล็กสามารถสมัครใช้งานได้ด้วยเอกสารที่ไม่ยุ่งยาก แตกต่างจากฝั่งธนาคารที่มักรับเฉพาะนิติบุคคลที่มีการจดทะเบียนบริษัทเรียบร้อยแล้วเท่านั้น
3. การเชื่อมต่อ Payment Gateway เข้ากับเว็บไซต์ต้องใช้ความเชี่ยวชาญด้าน IT สูงหรือไม่?
ในปัจจุบันผู้ให้บริการส่วนใหญ่มีการพัฒนา Plug-in หรือส่วนขยายที่พร้อมนำไปติดตั้งบนแพลตฟอร์มเว็บไซต์สำเร็จรูปได้อย่างง่ายดายโดยไม่ต้องเขียนโปรแกรม แต่หากธุรกิจใช้เว็บไซต์ที่พัฒนาขึ้นเองและมีระบบที่ซับซ้อน ก็สามารถใช้ API เพื่อให้นักพัฒนาเชื่อมต่อระบบได้อย่างยืดหยุ่นและปรับแต่งหน้าชำระเงินได้ตามต้องการ